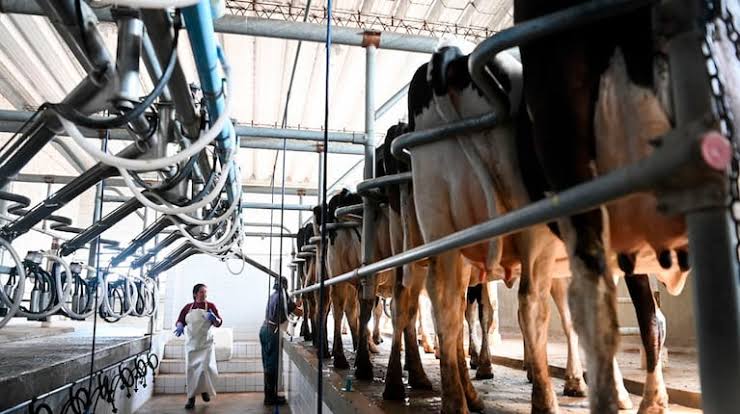
La lechería argentina produce más, encuentra compradores en el exterior y recupera parte del consumo interno. Sin embargo, esa expansión todavía convive con dificultades para sostener los resultados económicos. En agosto, la cadena registró una pérdida estimada de $56.399 millones, según el Observatorio de la Cadena Láctea Argentina (OCLA). El dato, incluido en el informe de coyuntura difundido el 9 de octubre, pone el foco en los ingresos que quedan después de afrontar los costos.
El saldo reúne situaciones diferentes. El cálculo elaborado con información de IAPUCo y del convenio INTA-IAPUCo asigna al sector primario un resultado negativo de $79.634 millones y a la industria uno positivo de $23.235 millones. La suma arroja la pérdida del conjunto. No se trata del balance de una empresa ni de una cifra que pueda distribuirse por igual entre todos los tambos y plantas procesadoras.
Al mismo tiempo, la Secretaría de Agricultura informó que entre enero y agosto se produjeron 7.515 millones de litros, un 4,5% más que en igual período de 2025. El organismo destacó las condiciones climáticas, la tecnificación y la demanda exportadora. Los registros productivos y los resultados económicos describen, así, dos dimensiones de una actividad que puede expandirse sin que la mejora llegue con la misma intensidad a cada establecimiento.
Una brecha de $80 por litro en el tambo
Los valores de agosto permiten dimensionar el desajuste. El precio promedio al productor fue de $535,12 por litro, mientras que el poder de compra de la industria se ubicó en $558,47. La referencia para cubrir los costos de producción de largo plazo del tambo alcanzó $615,16. Entre lo cobrado y esa última medida hubo una diferencia de $80,04 por litro.
El poder de compra industrial tampoco equivale a un precio garantizado: estima cuánto podría pagar el procesamiento por la materia prima bajo los supuestos del modelo. En agosto superó en $23,35 al precio observado. OCLA aclara, además, que la estadística de lo percibido por los productores no captura notas de crédito ni pagos que quedan fuera de la liquidación formal.
Incluso si el precio promedio hubiera alcanzado los $558,47 del poder de compra estimado, habría quedado $56,69 por debajo de la referencia de largo plazo. Esa cuenta ilustra el alcance del problema: acercar el pago a la capacidad promedio de la industria reduciría la brecha, pero no bastaría para cerrarla. Tampoco permite afirmar que todas las usinas dispongan de ese margen; cada una vende una combinación distinta de productos y enfrenta sus propios costos.
Rentabilidad mínima y diferencias entre escalas
El indicador de rentabilidad promedio de los tambos fue de 0,3% en agosto. Para interpretarlo hay que considerar qué mide: el esquema de costos regionales relaciona el ingreso al capital con el capital operado. Ese porcentaje no equivale a un margen sobre las ventas ni a una tasa de crecimiento de la actividad. El promedio reúne modelos productivos de diez regiones y tres tamaños de establecimientos.
Los modelos regionales distinguen el costo de producción del precio de equilibrio, que agrega una remuneración al capital. Por eso, una rentabilidad apenas positiva puede coexistir con ingresos insuficientes a largo plazo. Ese indicador y la pérdida estimada de la cadena provienen de ejercicios diferentes.
El desglose del INTA que publica OCLA muestra una rentabilidad de -1,62% para los tambos chicos y de -0,35% para los medianos. Los grandes alcanzaron 2,90%. El promedio sectorial, casi en cero, reúne de ese modo pérdidas en dos estratos y un resultado positivo en el tercero. La escala modifica sensiblemente la posibilidad de absorber los gastos y sostener la producción.
Esta desigualdad tiene una expresión en la estructura del sector. Los establecimientos de más de 10.000 litros diarios representaron en agosto el 7,5% de los tambos y aportaron el 35,4% de la leche. En el otro extremo, los de menos de 2.000 litros fueron el 43,7% de las unidades y reunieron el 10,7% de la producción. Una variación pequeña en el volumen nacional puede esconder movimientos muy distintos dentro de esos grupos.
La concentración tampoco implica que todas las salidas se produzcan en el segmento más pequeño. OCLA señala que las dificultades también alcanzan a unidades que superaron los 2.000 litros diarios, pero no consiguen avanzar hacia una escala mayor. Entre los factores que menciona están la sucesión familiar, la superficie disponible, el financiamiento y la incorporación de tecnología. El crecimiento agregado ofrece una lectura incompleta si se pierde de vista esa diversidad territorial y productiva.
Más litros y menos facturación real
La producción nacional de agosto alcanzó 1.114,8 millones de litros. Fue 2,2% superior a la del mismo mes de 2025 y 6,6% mayor que la de julio. La comparación mensual tiene un componente estacional: la oferta de leche suele aumentar hacia la primavera. OCLA contabilizó 22 meses consecutivos de crecimiento interanual, aunque con una desaceleración que llevaba al observatorio a proyectar una suba cercana al 3% para todo 2026.
También mejoró el contenido de sólidos útiles, la grasa y la proteína que acompañan a la leche y que resultan relevantes para su transformación industrial. En enero-agosto crecieron 5,2%, por encima del incremento de 4,5% del volumen. Es una diferencia que importa al analizar la materia prima disponible para elaborar quesos, leche en polvo y otros productos: el desempeño industrial no se explica exclusivamente por la cantidad de litros recibidos.
Del lado de los ingresos, el panorama fue menos favorable. El tambo promedio del sistema SIGLeA-LUME facturó 10,7% menos en pesos constantes durante los primeros ocho meses del año. En esa unidad estadística, la producción aumentó 8,7%, pero el precio de la leche perdió 17,8% en términos reales. El mayor volumen vendido no compensó el deterioro del valor recibido.
Ese 8,7% corresponde al tambo promedio del relevamiento, mientras que el 4,5% mide la producción total del país. Confundir ambas tasas llevaría a atribuir a toda la lechería el comportamiento de una unidad promedio. La facturación, por su parte, debe contrastarse con los costos para conocer el resultado del negocio: cobrar más pesos o vender más litros no alcanza, por sí solo, para establecer una recuperación de la rentabilidad.
Qué muestra el resultado de la industria
El saldo positivo estimado para la industria es un dato relevante, aunque no representa una situación uniforme entre empresas. Una planta orientada a leche en polvo para exportación enfrenta una combinación de precios y destinos distinta de la de una pyme quesera o una firma concentrada en productos refrigerados para el mercado interno. El volumen procesado es apenas una parte de esa ecuación.
OCLA construye su aproximación a los costos de conversión a partir de la diferencia entre el valor de salida de fábrica y el poder de compra de la industria. Esa medida excluye la leche cruda, que debe incorporarse para analizar el costo total. El valor al que se vende un producto terminado contiene, por lo tanto, mucho más que el pago al tambo; no puede identificarse toda esa diferencia con ganancia.
En la distribución del valor, el productor participó en agosto con el 31,1% del total del sistema, 1,4 puntos porcentuales menos que un año antes. Frente al valor de salida de fábrica, su participación fue de 51,4%, con una reducción interanual de 2,9 puntos. Ambos indicadores muestran un retroceso relativo del eslabón primario, aunque comparan denominadores distintos y no expresan una tasa de rentabilidad.
El propio observatorio plantea que la dificultad excede el reparto entre productor e industria. En su análisis menciona la presión impositiva, los costos logísticos y comerciales, el poder adquisitivo y el tipo de cambio como factores que limitan el valor que la cadena consigue retener. Es una interpretación sectorial que ayuda a ampliar la discusión: una mayor participación en el precio final no asegura buenos resultados cuando ese precio tampoco alcanza para cubrir la estructura del negocio.
El consumo se recupera con una canasta más económica
El mercado interno ofrece una recuperación, aunque con diferencias según el indicador utilizado. El balance lácteo de OCLA estima que el consumo total creció 4,2% en enero-agosto frente al mismo período de 2025. Ese cálculo surge de combinar producción, comercio exterior y variación de existencias. Los stocks al cierre de agosto eran 17,4% inferiores a los de un año antes.
Las ventas del panel industrial muestran otra medida: en el acumulado aumentaron 0,3% en litros de leche equivalentes. No es una contradicción automática con el balance. El panel releva una parte de las operaciones, mientras que el consumo aparente se obtiene por diferencia entre las variables de la oferta y sus destinos. Los productos y canales que quedan fuera de la muestra pueden comportarse de otra manera.
En agosto, las ventas del panel bajaron 3,4% frente a julio en litros equivalentes, pero quedaron 1,6% por encima de agosto de 2025. Hubo, así, un retroceso mensual dentro de una comparación interanual todavía positiva.
OCLA describe, además, una demanda más orientada a productos básicos, compras fraccionadas y ofertas. En quesos, señala que la recuperación del volumen estuvo acompañada por promociones y menores precios para colocar mercadería. La expansión de las cantidades vendidas puede coexistir entonces con una recaudación débil para la industria.
El observatorio estima para 2026 un consumo cercano a 188 litros por habitante. Es una proyección expresada en equivalentes de leche, que incluye su utilización en distintos derivados. No significa que cada persona tome esa cantidad de leche fluida. La composición de ese consumo sigue siendo determinante para comprender cuánto valor genera la recuperación.
La exportación absorbe volumen, con precios más bajos
Las ventas externas fueron una salida importante para la mayor oferta. Según el balance de enero-agosto, las exportaciones crecieron 17,2% en litros de leche equivalentes. Frente al mismo período del año anterior, el aumento de la producción fue de 322 millones de litros y el de las exportaciones, de 306 millones. La cercanía de ambos incrementos muestra el peso que tuvo el mercado externo para colocar la leche adicional.
El informe oficial de Agricultura contabilizó exportaciones por 2.086 millones de litros equivalentes y US$1.130 millones durante esos ocho meses, con Brasil, Argelia, Chile y China entre los principales destinos. Para la industria, esos mercados amplían las posibilidades de venta y reducen la dependencia exclusiva de la demanda local.
Sin embargo, el volumen exportado también debe leerse junto con su precio. OCLA calculó un valor medio de US$3.819 por tonelada para enero-agosto, 5% inferior al del mismo período de 2025. En leches en polvo, el promedio fue de US$3.682 por tonelada, con una baja de 6,9%. El impulso comercial se produjo, por lo tanto, en un escenario de valores unitarios menores.
Agosto, además, tuvo un comportamiento más débil que el acumulado: el informe específico de comercio exterior registró una caída interanual de 2,5% en litros equivalentes. La expectativa de alcanzar un récord anual seguía abierta, pero dependía de la continuidad de las colocaciones. Una buena campaña exportadora puede sostener el procesamiento sin resolver por sí misma los problemas de rentabilidad.
El crecimiento productivo y su alcance en las plantas
Para los trabajadores y las localidades vinculadas con la lechería, la continuidad del volumen es relevante porque sostiene la necesidad de procesar, transportar y comercializar materia prima. Sin embargo, de estos indicadores no puede deducirse una mejora automática del empleo, de los salarios o de las condiciones laborales. Esas variables requieren información propia y un seguimiento de cada empresa.
El cierre de agosto deja una cadena con capacidad para aumentar la producción y ampliar mercados, pero con ingresos insuficientes en una parte de su base primaria. La mejora de los litros convive con una menor facturación real del tambo promedio y con consumidores que privilegian el precio. En ese recorrido, entre lo que sale del establecimiento, lo que transforma la fábrica y lo que finalmente se vende, se define cuánto del crecimiento puede convertirse en inversión y continuidad productiva.