
Los informes del INDEC muestran expectativas mayormente estables para septiembre-noviembre. En producción, pedidos y trabajo persisten señales de cautela.
La dificultad para vender sigue ocupando el centro de las preocupaciones empresarias. Los informes de tendencia de negocios difundidos por el INDEC el 21 de septiembre muestran que la demanda es el principal límite señalado tanto por la industria manufacturera como por supermercados y autoservicios mayoristas. Para los próximos meses predominan las expectativas de estabilidad, con señales más débiles en producción, pedidos y trabajo.
En la industria, el 53,6% identificó la demanda interna insuficiente como el factor más importante que limita su capacidad para aumentar la producción. En supermercados y mayoristas, el 59,6% señaló la demanda como una restricción para expandir la actividad comercial. Son dos relevamientos distintos, pero ambos colocan las ventas en un lugar central del diagnóstico.
La mayoría espera mantener la producción
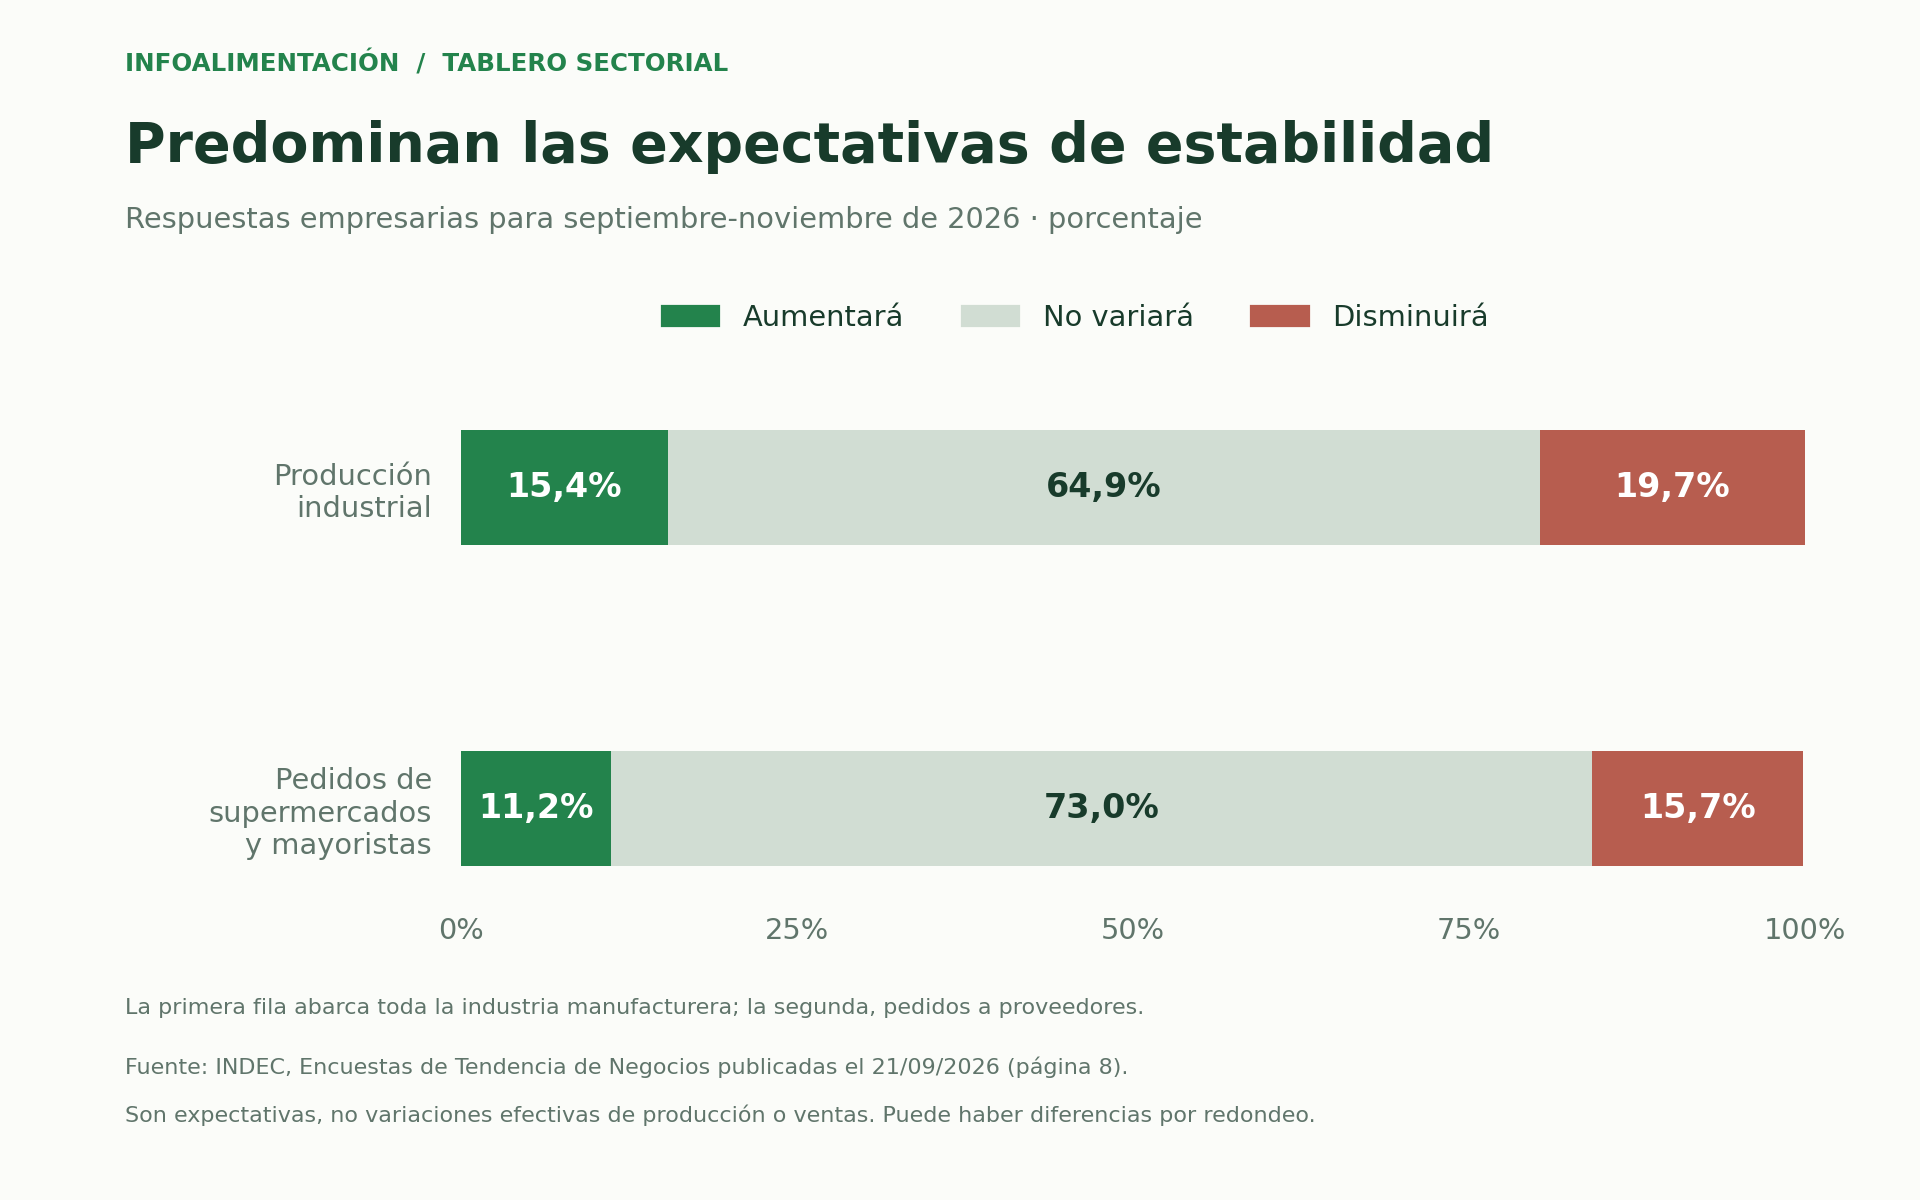
Para septiembre-noviembre, el 64,9% de las industrias prevé sostener su volumen de producción, el 19,7% anticipa una disminución y el 15,4% espera aumentarlo. El saldo entre respuestas de mejora y de caída es negativo en 4,3 puntos porcentuales.
La evaluación de la situación actual ayuda a entender esa cautela. El 52,9% considera que su cartera de pedidos está por debajo de lo normal, frente a un 44,9% que la encuentra normal y un 2,2% que la ubica por encima. Los datos corresponden al conjunto de la industria manufacturera y no deben interpretarse como un resultado exclusivo de alimentos y bebidas.
El comercio espera cierta mejora, pero modera sus compras
En supermercados y mayoristas, el 19,1% cree que su situación comercial mejorará durante el trimestre, mientras que el 6,7% espera un deterioro. La amplia mayoría, un 74,2%, no anticipa cambios.
Ese balance más favorable no se traduce en una expansión generalizada de los pedidos a proveedores. El 73% prevé mantenerlos, el 15,7% reducirlos y el 11,2% aumentarlos. Para las empresas que abastecen a esos canales, la diferencia importa: una mejor percepción del negocio puede convivir con decisiones de compra prudentes.
Las señales que llegan al trabajo
Las previsiones laborales también exigen atención. En la industria, el 17% espera reducir las horas trabajadas del personal afectado al proceso productivo y el 5,8% aumentarlas; el 77,2% prevé mantenerlas.
En supermercados y mayoristas, el 13,5% anticipa una disminución de la cantidad de personas empleadas, frente a un 2,2% que proyecta incrementarla. El 84,3% espera estabilidad. Horas de trabajo y dotación son variables diferentes: estos porcentajes no representan despidos ya ocurridos ni una estimación de puestos que necesariamente se perderán.
Qué observar en la cadena alimenticia
Para la industria de alimentos, estos resultados ofrecen un contexto para seguir la relación entre fábricas, canales comerciales y hogares. El paso siguiente será contrastar las expectativas con ventas efectivas, producción y empleo sectorial, sin confundir una encuesta de opiniones con una medición de actividad.
La recuperación tendrá una expresión concreta cuando los pedidos se sostengan y permitan organizar el trabajo con mayor previsibilidad. Por ahora, los relevamientos describen empresas que mayormente esperan mantenerse donde están, mientras la demanda sigue siendo la condición que más pesa sobre sus decisiones.