La industria manufacturera argentina atravesó una década de profunda reconfiguración productiva marcada por la volatilidad macroeconómica, caídas de consumo y ajustes estructurales. Sin embargo, detrás del retroceso generalizado, el comportamiento sectorial dista de ser homogéneo.
Un exhaustivo informe elaborado por la plataforma de datos Argendata (iniciativa del centro de estudios Fundar), titulado “En búsqueda de la industria perdida”, expone que en el período comprendido entre 2015 y 2025, el empleo industrial registrado cayó en 14 de las 18 ramas fabriles analizadas. Frente a este declive, la elaboración de alimentos emergió como un pilar de resistencia, registrando un crecimiento positivo del 7,3% en sus dotaciones de personal registrado.
El contraste: cuatro excepciones en un mapa en rojo
El relevamiento, sustentado en estadísticas del Observatorio de Empleo y Dinámica Empresarial (OEDE) de la Secretaría de Trabajo y el SIPA, evidencia que la creación de puestos manufactureros fue un fenómeno acotado a nichos muy específicos:
Instrumentos médicos: encabezó la expansión porcentual con una suba del +10,5%, impulsada por la incorporación de tecnología sanitaria y sustitución de insumos críticos.
Alimentos: ocupó el segundo lugar en crecimiento relativo con un +7,3%, pero se posicionó indiscutidamente como el mayor generador de empleo en términos absolutos debido a su peso en la matriz productiva.
Maquinaria y equipo: exhibió un moderado avance del +1,3%, apalancado intermitentemente por la tracción del complejo agropecuario.
Aparatos eléctricos: cerró la nómina positiva con una mejora marginal del +0,8%.
Por el contrario, el resto de la estructura manufacturera padeció un fuerte proceso de desmantelamiento. La refinación de productos de petróleo lideró las caídas con una retracción del -52,8%, seguida por cuero y calzado (-51,6%) y la fabricación de equipos de radio y televisión (-42,1%). Sectores tradicionales y mano de obra intensiva como la confección de indumentaria (-25,1%), la maquinaria de oficina (-24%) y los productos textiles (-22,4%) también resignaron más de un quinto de sus nóminas asalariadas en los últimos diez años.
El peso estratégico del sector alimentario
El avance del 7,3% en la rama alimenticia adquiere una dimensión crucial al considerar que este rubro representa más del 25% del empleo industrial privado del país, dando sustento a más de 350.000 trabajadores en relación de dependencia en todo el territorio nacional.
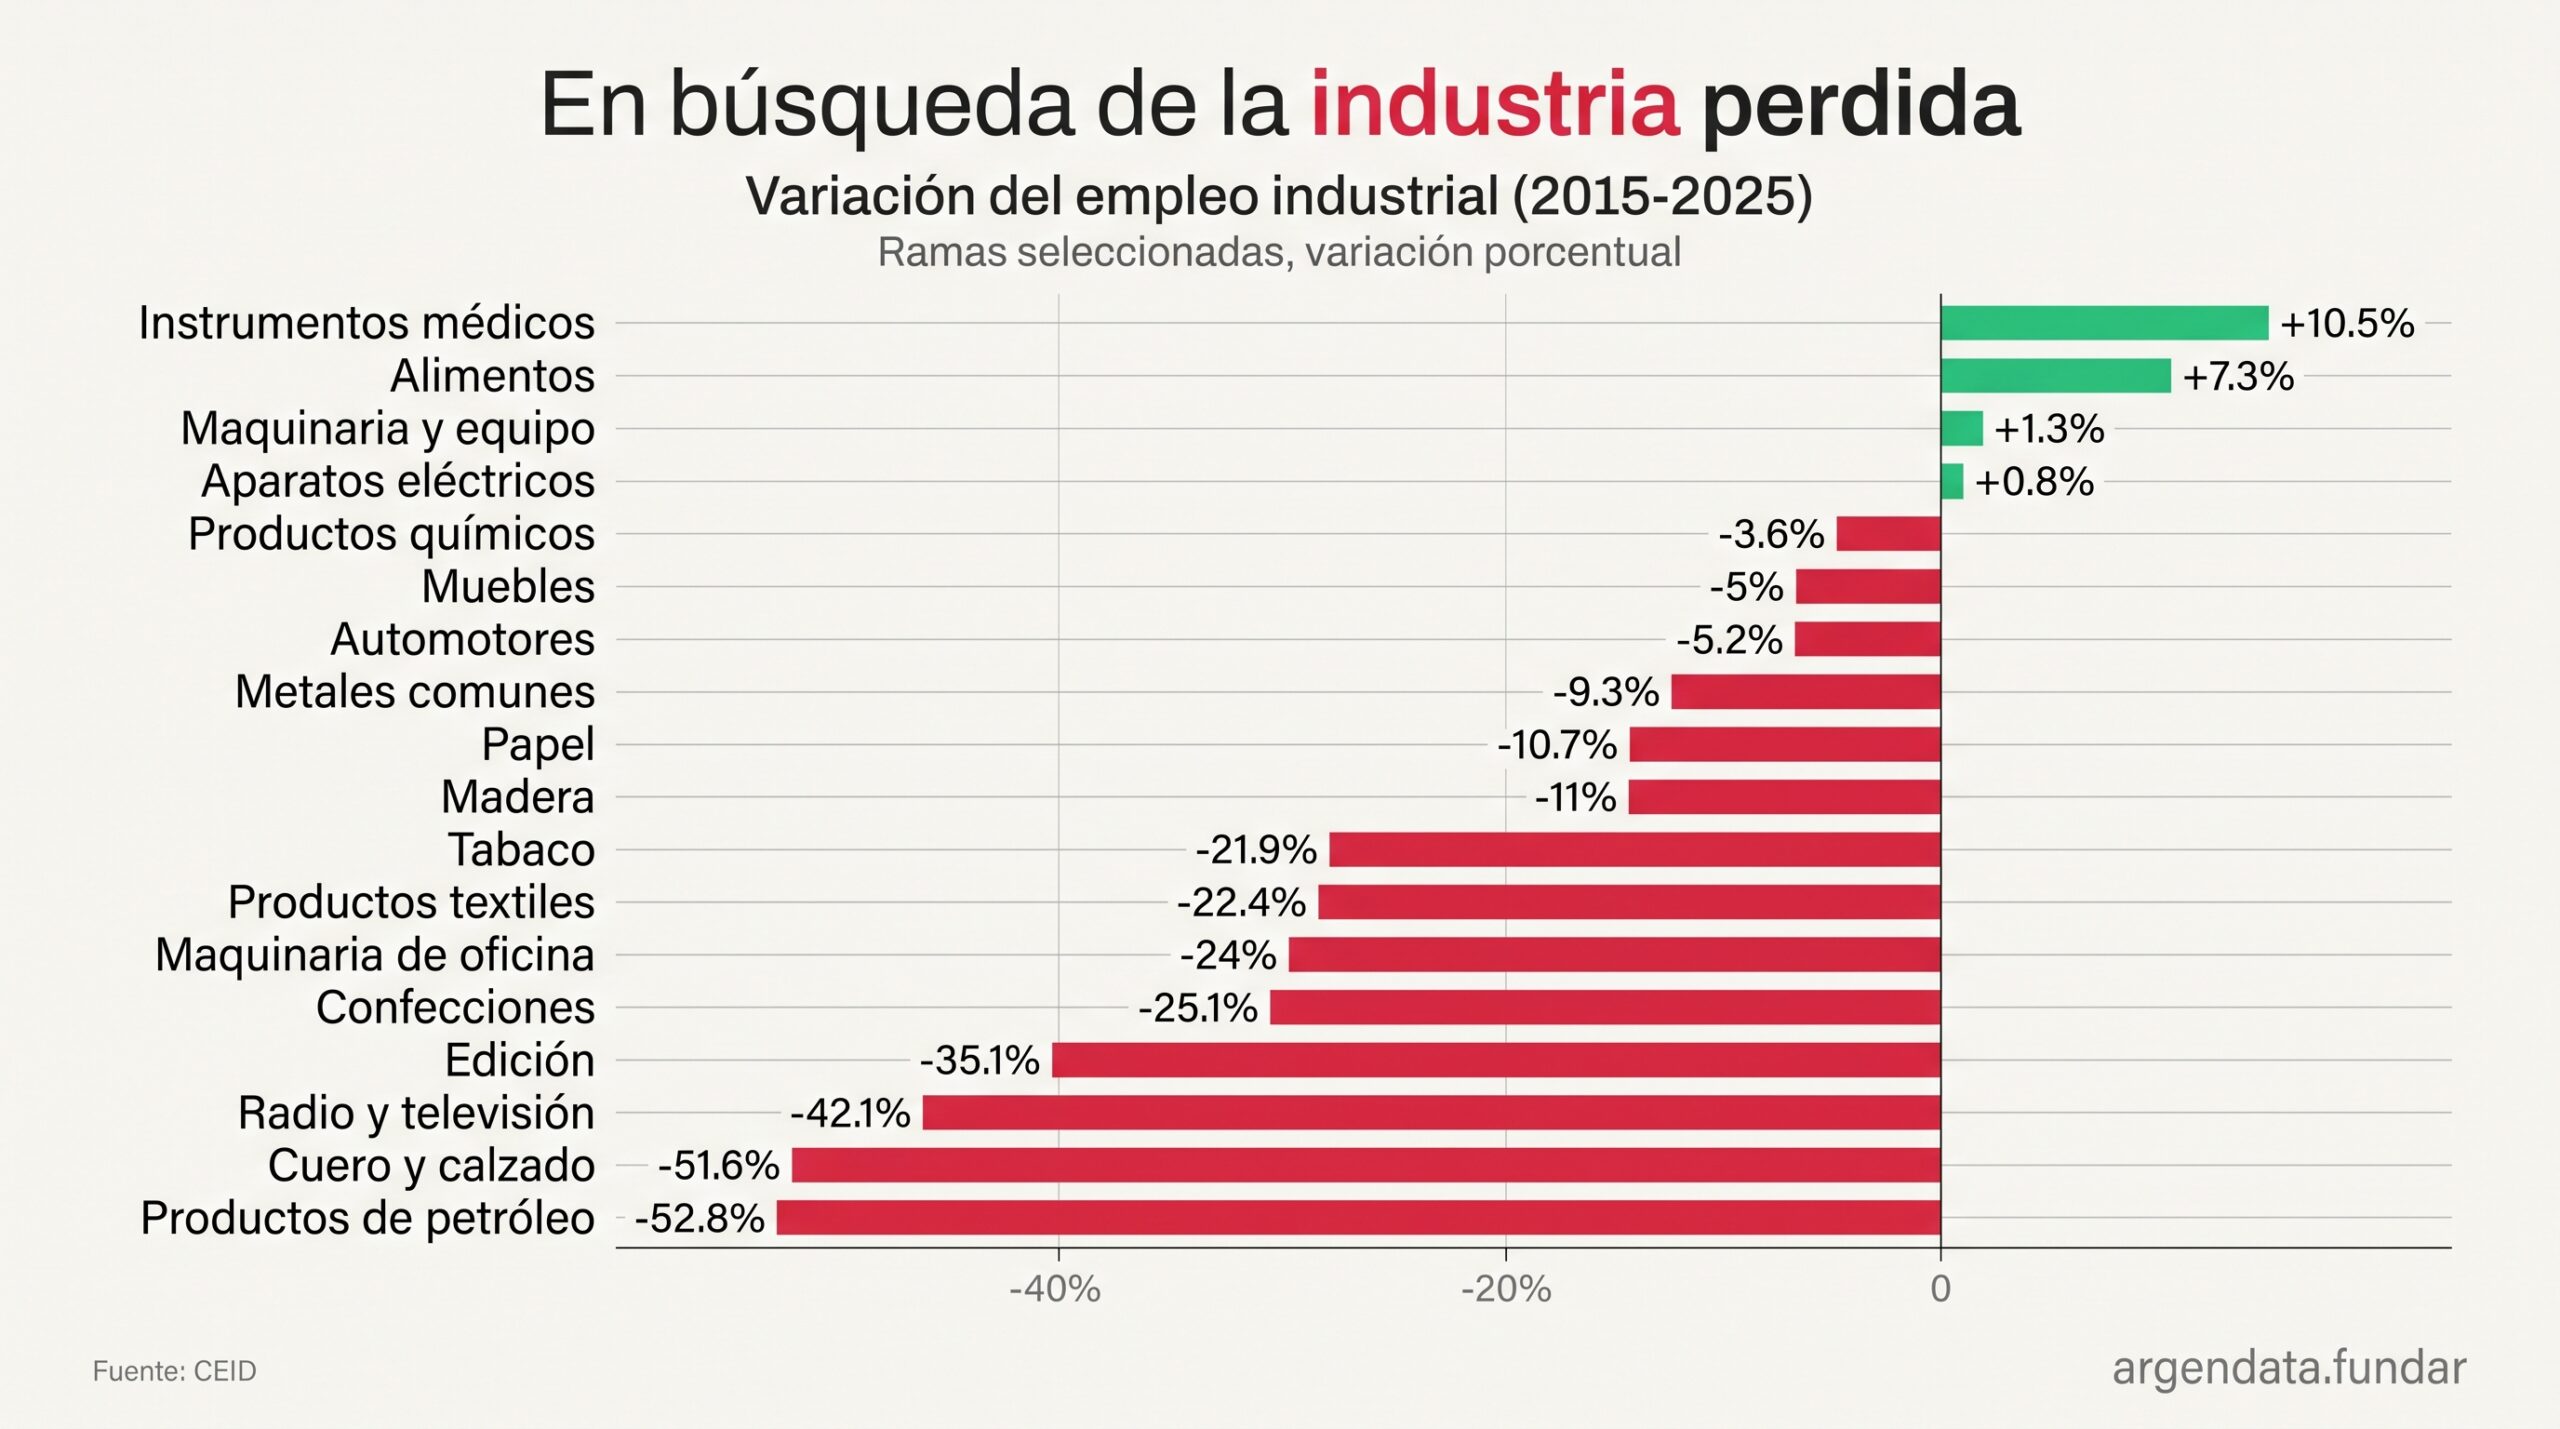
Un relevamiento de Argendata (Fundar) basado en datos del OEDE revela que, entre 2015 y 2025, 14 de 18 ramas fabriles destruyeron puestos formales.
A diferencia de los bienes durables o semidurables —cuya demanda se desploma de manera directa ante la pérdida del poder de compra del salario—, los alimentos constituyen un consumo inelástico básico. Asimismo, el dinamismo exportador de complejos como el oleaginoso, las carnes y la pesca permitió sostener niveles operativos y compensar las fluctuaciones del mercado doméstico.
Desafíos hacia adelante
Pese a la solidez mostrada a lo largo del ciclo decenal, el sector de la alimentación no es ajeno a la coyuntura actual. Con una inflación que en los alimentos suele correr por encima de los promedios generales y mesas paritarias tensionadas como las del CCT 244/94, el sostenimiento de este piso de empleo dependerá de la recuperación del salario real, la estabilidad de costos energéticos e insumos, y la preservación de la competitividad de las plantas procesadoras argentinas.