Prat-Gay, Cavallo e IERAL cuestionan aspectos del programa ante la disparidad entre el crecimiento extractivo y la actividad productiva.
La industria y el mercado interno concentran advertencias sobre la capacidad del modelo económico para sostener producción, inversión y empleo. El crecimiento de la actividad extractiva convive con retrocesos en las manufacturas y el comercio. Esa diferencia amplía el debate sobre la transmisión de los beneficios hacia las distintas cadenas productivas y las empresas que dependen de las compras de los hogares.
Alfonso Prat-Gay volvió sobre ese problema mediante dos gráficos elaborados con estadísticas del INDEC. El exministro comparó la trayectoria de minas y canteras con la del resto de la economía y examinó las diferencias entre petróleo, gas y servicios de apoyo. Su intervención se suma a cuestionamientos de otros economistas sobre las condiciones que necesitan las actividades productivas para crecer.
Los últimos datos oficiales permiten identificar esa disparidad. En agosto de 2026, el Estimador Mensual de Actividad Económica cayó 1,7% interanual. Minas y canteras creció 11,1%, mientras la industria manufacturera retrocedió 3,2% y el comercio, 3,5%. Frente a julio, la actividad total avanzó apenas 0,1% en la medición desestacionalizada.
Una expansión que necesita conexiones productivas
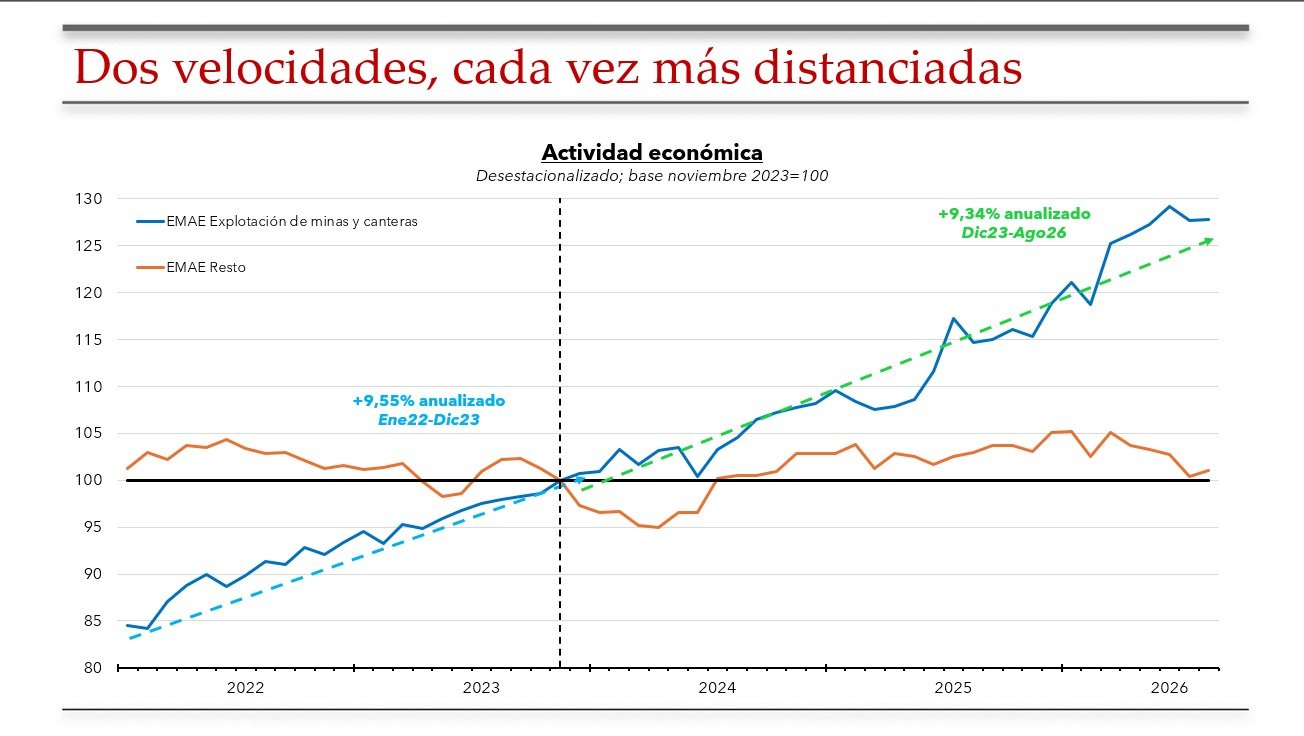
El primer gráfico de Prat-Gay presenta ambas trayectorias con base noviembre de 2023 igual a 100. La actividad extractiva termina claramente por encima de ese nivel; el agregado que denomina “resto” permanece cerca del punto de partida, después de la caída de 2024 y una recuperación posterior.
El economista calcula un crecimiento anualizado de 9,34% para minas y canteras entre diciembre de 2023 y agosto de 2026, frente a 9,55% entre enero de 2022 y diciembre de 2023. Son estimaciones propias sobre series ajustadas por estacionalidad. Su lectura destaca una continuidad: la expansión extractiva comenzó antes de la actual administración y atravesó gobiernos diferentes.
Minas y canteras incluye petróleo y gas, además de otras actividades mineras. Por eso, el recorrido de ese agregado no debe confundirse con una medición exclusiva de Vaca Muerta. También corresponde distinguir las tasas anualizadas calculadas por Prat-Gay de las variaciones interanuales que publica el INDEC para cada mes.
La comparación sirve para discutir la maduración de inversiones y la continuidad de políticas. Evaluar el efecto específico del RIGI exige, además, identificar proyectos, fechas de ejecución y producción atribuible a esas inversiones. La cercanía entre dos tasas históricas no permite aislar ese impacto ni demostrar por sí sola su significación estadística.
El segundo gráfico agrega otra dimensión. La extracción de crudo termina por encima de la base de noviembre de 2023, mientras los servicios de apoyo quedan por debajo. La serie de servicios presenta fluctuaciones pronunciadas. El contraste muestra que los distintos eslabones pueden tener recorridos diferentes aun dentro de una misma cadena.
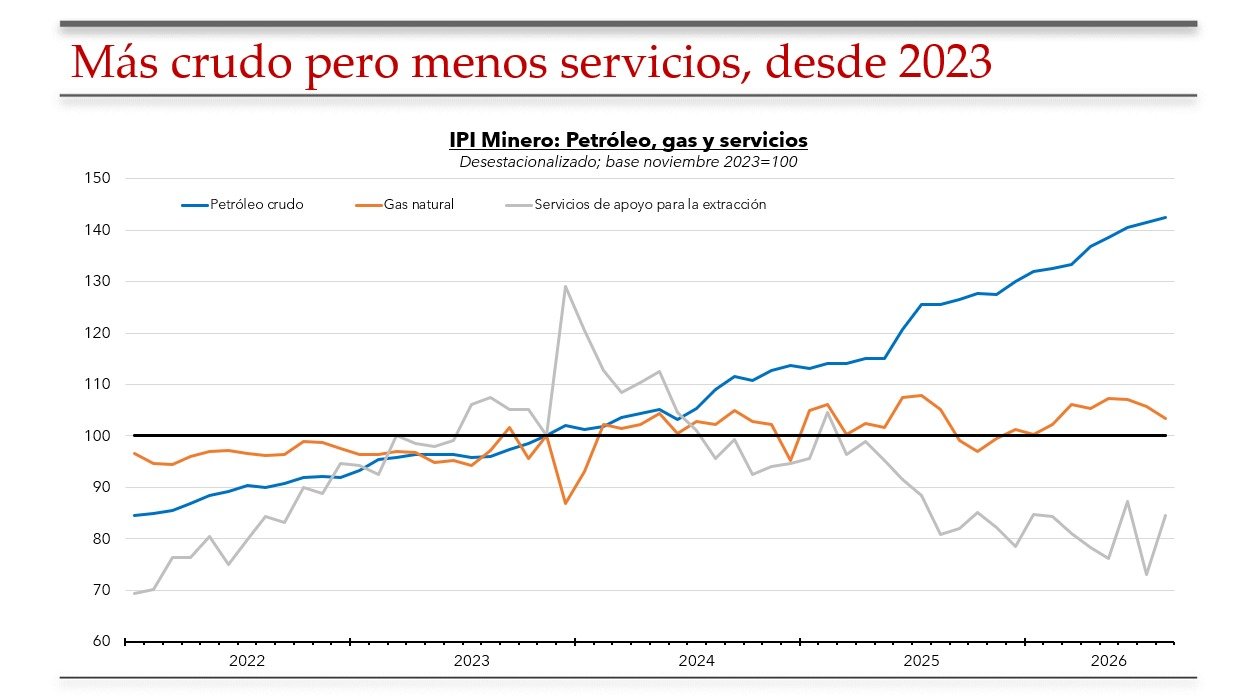
Trasladar esa observación al conjunto del país requiere estudiar compras locales, empleo, inversión y distribución territorial. El volumen extraído constituye una parte del resultado económico. Su capacidad para impulsar otras actividades depende también de los vínculos que se construyan con proveedores y trabajadores.
Alimentos: un promedio que reúne resultados opuestos
La producción alimentaria muestra su propia heterogeneidad. Según el IPI manufacturero de agosto, alimentos y bebidas registró una baja interanual de 0,2%. Dentro de ese promedio, la carne vacuna cayó 8,1%, la aviar 8,4% y el vino 12,9%. La molienda de oleaginosas aumentó 9,4% y los productos lácteos, 2,7%.
Estas diferencias obligan a observar cada cadena. Una planta puede abastecer mercados externos, otra depender principalmente de las compras de los hogares y una tercera combinar ambos destinos. También intervienen la disponibilidad de materias primas, la estacionalidad y las condiciones comerciales. Las cifras agregadas describen el resultado; la explicación necesita ese detalle.
El contraste también aparece al comparar destinos comerciales. La evolución de las exportaciones agroindustriales aporta información sobre las ventas externas, pero no reemplaza el seguimiento de las empresas orientadas al consumo nacional. Incluso una misma cadena puede combinar eslabones exportadores dinámicos con elaboradores que enfrentan dificultades para colocar su producción localmente.
La utilización de capacidad instalada aporta otra referencia. Alimentos y bebidas operó al 66,4% en agosto, frente al 66,6% de un año antes. El bloque permaneció por encima del promedio industrial de 58,5%. Ese nivel muestra instalaciones disponibles, aunque no identifica por sí mismo cuánto empleo podría generarse ni qué inversiones resultarían viables.
Industria y mercado interno: ventas y financiamiento
Las ventas reales de los supermercados cayeron 3,7% interanual en agosto y acumularon una baja de 2,8% entre enero y agosto. En la comparación mensual desestacionalizada retrocedieron 0,8%. El relevamiento comprende un canal comercial y productos diversos; no debe tomarse aisladamente como medida del consumo total de los hogares.
Para la industria alimentaria, esos datos aportan contexto sobre uno de sus canales de venta. La demanda que llega a las góndolas se conecta con pedidos a distribuidores y elaboradores. Cuando una fábrica enfrenta menores volúmenes, debe administrar instalaciones, personal y compromisos financieros con una escala de actividad distinta.
El crédito interviene en ese recorrido. Entre la compra de materias primas y el cobro del producto terminado transcurre un período que requiere financiamiento. Si las ventas pierden dinamismo y el costo financiero limita el capital de trabajo, la empresa enfrenta dificultades para sostener su operación o encarar una reconversión. La magnitud de ese efecto debe medirse con información de cada actividad.
La situación de distintas cadenas industriales exige, por eso, un seguimiento que combine producción, pedidos, empleo y condiciones financieras. Un aumento de actividad concentrado en pocos rubros puede mejorar el resultado agregado y, al mismo tiempo, dejar dificultades persistentes en otros establecimientos.
Las objeciones atraviesan distintas corrientes
La discusión incluye a economistas que defienden componentes centrales del rumbo oficial. Domingo Cavallo pidió revisar la implementación del programa manteniendo la disciplina fiscal y la libertad económica. En su texto del 30 de septiembre propuso eliminar las restricciones cambiarias para empresas y acumular reservas mediante emisión destinada a comprarlas. Sostiene que esa combinación permitiría mejorar las condiciones para consumo e inversión.
Su planteo introduce una discusión sobre instrumentos y secuencias. Cavallo distingue la emisión para adquirir reservas del financiamiento monetario del gasto público, que rechaza. En otro análisis también cuestionó los incentivos especiales para determinadas inversiones mientras otras empresas afrontan condiciones menos favorables.
Jorge Vasconcelos, del IERAL, identifica un “sobreajuste” asociado a la restricción crediticia y advierte sobre sus consecuencias para las actividades orientadas al mercado interno. Su informe del 6 de octubre también reconoce oportunidades exportadoras y señales de mejora. El diagnóstico mantiene esa combinación de advertencia y posibilidades de recuperación.
Desde otro enfoque, CEPA concentra sus cuestionamientos en la pérdida de ingresos, el endeudamiento y la situación del entramado pyme. Su informe de octubre sobre las pymes aborda ventas, importaciones, producción y costo de financiamiento.
Las advertencias atraviesan distintas corrientes, con fundamentos y propuestas diferentes. Las fuentes citadas no expresan un consenso sobre las soluciones.
El desafío de sostener una industria más amplia
Para la industria alimentaria, el debate se vuelve concreto en la relación entre ventas, financiamiento y capacidad de elaboración. Los sectores que crecen pueden generar oportunidades comerciales y demanda de proveedores. La extensión de esos beneficios necesita condiciones que permitan aprovecharlas en otras actividades y regiones.
El seguimiento debe distinguir producción exportadora y ventas internas, inversiones anunciadas y ejecutadas, capacidad disponible y utilización efectiva. También debe observar empleo e ingresos: la continuidad del trabajo conecta la actividad de una fábrica con las compras que sostienen a otras empresas.
Los datos de agosto muestran una actividad extractiva en expansión junto con retrocesos en manufactura y comercio. Dentro de alimentos conviven aumentos y caídas importantes. Esa diversidad constituye el punto de partida para evaluar el alcance del programa económico sobre las cadenas productivas, más allá del resultado de sus sectores de mayor crecimiento.