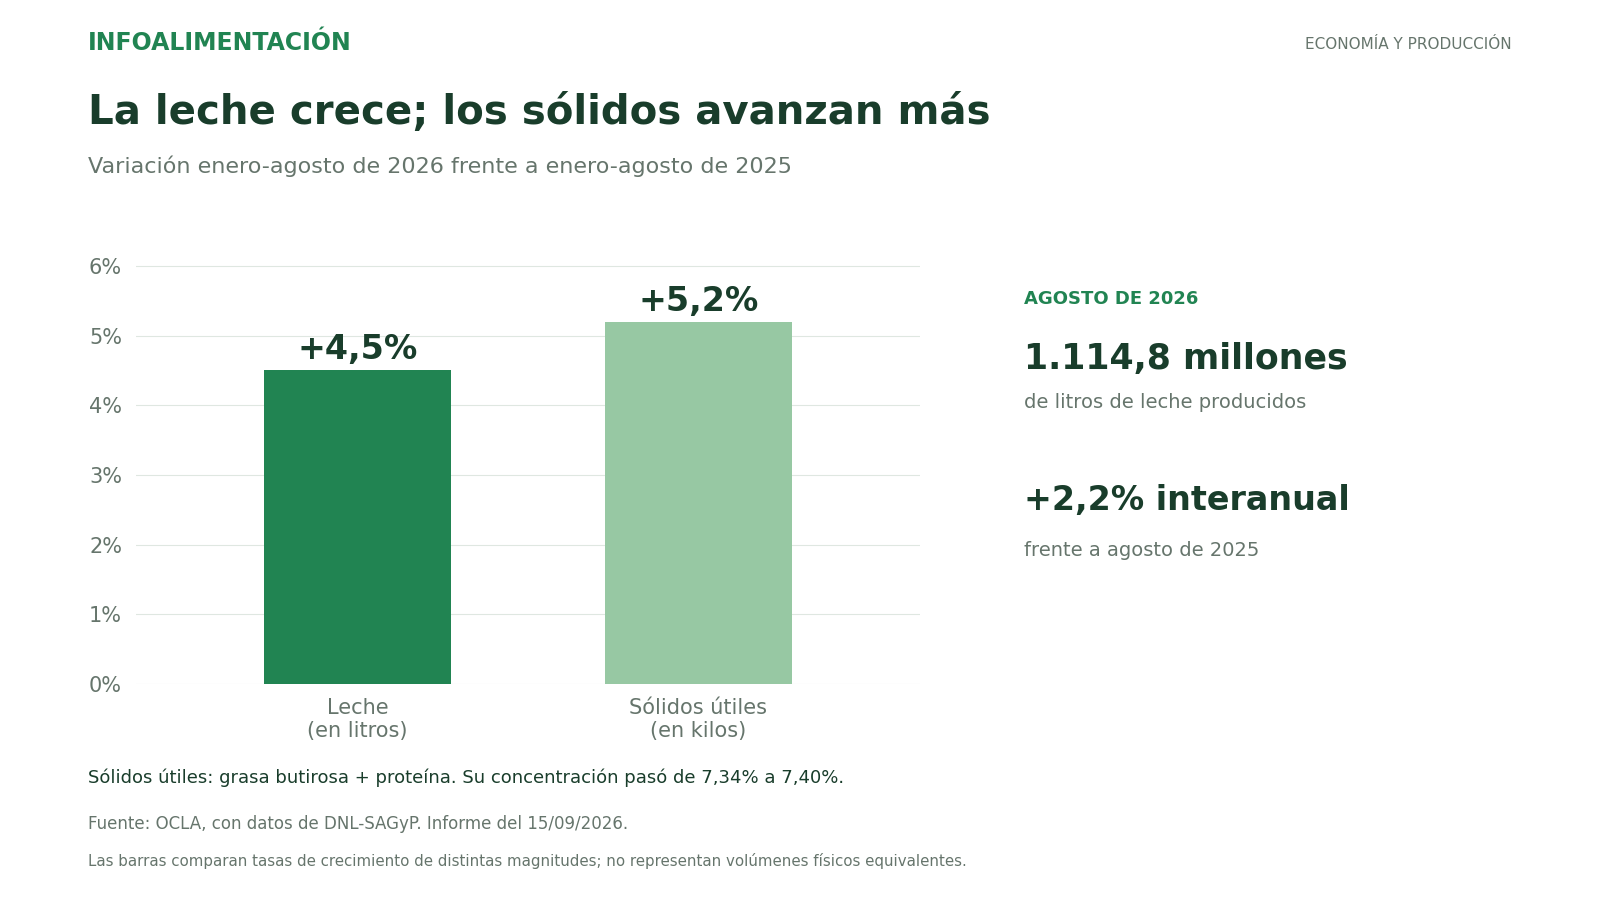
La producción argentina de leche alcanzó 1.114,8 millones de litros en agosto de 2026, un 2,2% más que en el mismo mes del año pasado. La expansión amplía la materia prima disponible para las fábricas, pero convive con una señal de tensión en el origen de la cadena: el precio al productor, medido en términos reales, se ubicó en el nivel más bajo para un agosto de la última década, según el Observatorio de la Cadena Láctea Argentina.
El informe de producción difundido el 15 de septiembre, elaborado con datos de la Dirección Nacional Láctea, registró un crecimiento acumulado del 4,5% entre enero y agosto. La continuidad del aumento no implica que todos los tambos o regiones estén atravesando la misma situación: OCLA advierte diferencias relevantes según escala, productividad y ubicación.
La comparación mensual arroja una suba del 6,6% respecto de julio. Ese movimiento debe leerse dentro del calendario productivo: agosto suele registrar un aumento de la oferta frente al mes anterior. La variación interanual permite apreciar mejor el crecimiento más allá de ese patrón, sin confundir el repunte estacional con una aceleración equivalente de la actividad.
Los sólidos aportan otra medida del potencial industrial
Para la industria, los litros cuentan solo una parte de la historia. En los primeros ocho meses, la producción de sólidos útiles —grasa butirosa y proteína— creció 5,2%, por encima del volumen de leche. Su concentración media pasó del 7,34% al 7,40%. El dato agrega una dimensión de composición al abastecimiento de las plantas.
Una mayor disponibilidad de esos componentes resulta relevante al planificar qué productos elaborar. Sin embargo, el aumento no equivale por sí mismo a un crecimiento de quesos, leche en polvo o ventas finales: describe la materia prima. Los resultados industriales también dependen de la combinación de productos, los procesos y los mercados a los que puede acceder cada empresa.
Ese es el punto que conecta la recuperación primaria con el valor agregado y las tensiones de la cadena láctea. Transformar más leche exige capacidad para recibirla y procesarla, pero también decisiones comerciales que permitan colocar los productos. El crecimiento de la oferta es una oportunidad para la cadena; su aprovechamiento debe evaluarse con datos de elaboración, existencias y ventas, además de la producción en el tambo.
El precio real plantea una tensión para sostener el abastecimiento
El análisis de precios de OCLA publicado el 11 de septiembre muestra el otro lado del escenario. Al actualizar los valores por el IPC del INDEC, el observatorio ubicó el precio SIGLeA de agosto en el mínimo para ese mes desde que está disponible la serie de diez años. La medición describe poder de compra del ingreso por litro; no es un cálculo de rentabilidad de cada explotación.
El promedio tampoco elimina las diferencias territoriales. OCLA registró una distancia de $80,48 por litro entre las cuencas con mayor y menor precio, equivalente al 16% del valor más bajo. Entre los factores que pueden explicar esa dispersión mencionó la competencia por la leche, la calidad y escala de los tambos, las distancias a las plantas y la modalidad de negociación.
Para los procesadores, la situación introduce una cuestión de continuidad. Obtener materia prima a un precio compatible con las ventas es parte de la ecuación industrial; también lo es conservar proveedores capaces de mantener instalaciones, alimentación y calidad. Si la expansión de litros convive con un deterioro persistente de los ingresos, el abastecimiento futuro puede quedar bajo presión. Se trata de un riesgo a seguir, no de una caída productiva ya constatada en agosto.
El vínculo con el empleo requiere la misma precisión. Más leche disponible puede elevar la actividad de recepción, transporte y elaboración, pero no permite deducir automáticamente nuevas contrataciones. Para establecer si el crecimiento alcanza al trabajo industrial habrá que observar turnos, horas trabajadas y dotaciones, junto con la estabilidad de las plantas.
La información de agosto deja, entonces, una cadena con más volumen y más sólidos, pero con una tensión distributiva que merece seguimiento. La oportunidad industrial existe. Su sostenibilidad dependerá de que el crecimiento encuentre mercados y permita sostener tanto el procesamiento como la base productiva que lo abastece.