El Mapa de la Deuda registra atrasos equivalentes al 17,73% de lo adeudado por las microempresas. En las microindustrias de bienes de consumo, el indicador llega al 20,5%. La caída de la producción alimenticia pyme agrega presión sobre una cadena que necesita financiar insumos, envases y ventas.
Las microempresas registran una tasa de morosidad por monto del 17,73%, frente al 3,74% de las grandes compañías, según los datos de agosto del Mapa de la Deuda, elaborado por APYME y el Centro de Estudios para la Ciudad. La diferencia equivale a 4,74 veces. En la industria de bienes de consumo, el atraso de las firmas clasificadas como micro alcanza el 20,5%, una señal de tensión para el entramado que produce y comercializa alimentos.
El indicador industrial abarca más actividades que la alimentación y no permite asignarle esa misma tasa a las fábricas de comida o bebidas. El cruce con la producción sectorial aporta, sin embargo, un dato específico: CAME informó que las pymes alimenticias elaboraron en agosto un 10,3% menos que un año antes. Los dos relevamientos describen problemas diferentes —pago de deudas y volumen producido— que coinciden en las unidades de menor escala.
Ámbito difundió el 27 de octubre los resultados del módulo empresarial del mapa. La publicación informó, además, un 9,86% de mora por monto para las pequeñas empresas y un 7,34% para las medianas. La distancia respecto de las grandes se amplía a medida que se reduce el tamaño asignado a los deudores.
La medición por cantidad de deudores arroja otro resultado: el 13,83% de las microempresas endeudadas está en situación irregular, de acuerdo con los valores publicados por Ámbito. El 17,73% mide dinero adeudado; no significa que casi 18 de cada 100 microempresas hayan dejado de pagar.
La concentración del crédito condiciona los promedios
El informe original de APYME y el Centro de Estudios para la Ciudad utiliza la Central de Deudores del Banco Central. Su segmentación infiere el tamaño empresarial a partir de umbrales del endeudamiento total. Por eso, las categorías micro, pequeña, mediana y grande de este trabajo no equivalen automáticamente a una clasificación por cantidad de trabajadores, facturación o certificado MiPyME.
El universo del trabajo comprende personas jurídicas registradas y personas físicas inscriptas ante ARCA, con financiaciones informadas por las entidades seleccionadas. También excluye relaciones de deuda entre entidades financieras y registros que no pueden cruzarse con el padrón tributario.
En la comparación por tamaño, el informe interactivo ubica la mora monetaria del conjunto pyme en torno del 7,8%, frente al 3,7% de las grandes empresas. El segmento micro concentra la tasa más alta, con 17,7%. La brecha de ese grupo con las grandes es mucho mayor que la del conjunto pyme.
La concentración del crédito también condiciona los promedios. Según las cifras difundidas por Ámbito, las grandes compañías reúnen el 90,3% del crédito del relevamiento. Su menor tasa relativa de atraso tiene, por lo tanto, un peso mucho mayor en el resultado agregado. Un promedio de mora reducido no demuestra que las firmas con menos financiamiento estén atravesando una situación similar.
En bienes de consumo, las microindustrias superan el 20%
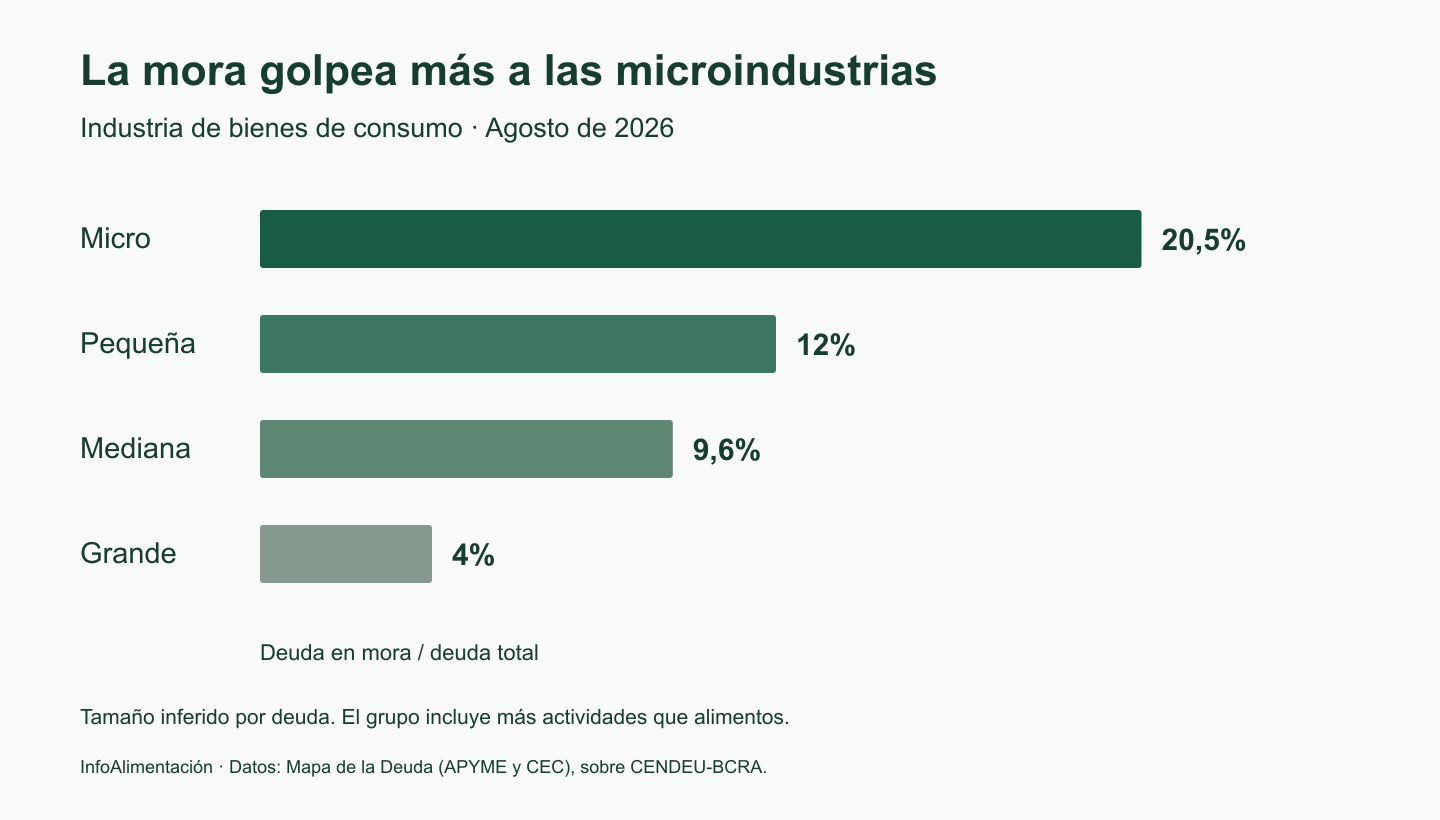
La tabla de actividades del informe original permite acercarse al universo productivo. En la industria de bienes de consumo, la mora por monto es del 20,5% para las microempresas, del 12% para las pequeñas y del 9,6% para las medianas. En las grandes compañías de esa agrupación se ubica en el 4%.
El contraste alcanza también a las actividades comerciales. En el grupo de necesidades básicas, las microempresas presentan una tasa cercana al 19,8%, frente al 14,2% de las pequeñas. En el comercio mayorista, los valores son del 15,2% y del 9,5%, respectivamente. Esos agrupamientos tampoco constituyen una medición exclusiva de supermercados, almacenes o distribuidores de alimentos.
Para la cadena alimentaria, la relevancia del dato está en la coexistencia de tensión industrial y comercial. El fabricante vende a un circuito que también necesita financiar existencias y plazos de cobro. La elaboración, el comercio de necesidades básicas y la distribución mayorista aparecen así entre los circuitos alcanzados por los atrasos, con diferencias importantes según el tamaño de las firmas.
En bienes de capital, la tasa de mora de las microindustrias es del 14,2%. La diferencia con bienes de consumo indica que la dificultad de pago tampoco es uniforme dentro de la manufactura. El informe presenta a construcción, industria y comercio entre las actividades más comprometidas y muestra que el problema de las firmas pequeñas también aparece en sectores con crecimiento agregado.
Las pymes alimenticias produjeron menos en agosto
El relevamiento industrial pyme de CAME registró en agosto una caída interanual del 10,3% en alimentos y bebidas. Fue el segundo descenso más profundo entre los seis rubros relevados, detrás de químicos y plásticos, que retrocedió 14,9%. El conjunto de la industria pyme cayó 6,1% frente a agosto de 2025.
Las plantas alimenticias del relevamiento utilizaron el 57,5% de su capacidad instalada, por encima del promedio pyme industrial del 55,3%. Trabajar por encima de ese promedio no implicó producir más que un año antes: ambos indicadores describen dimensiones distintas y, en agosto, convivieron con una contracción del volumen elaborado.
El deterioro alimentario fue mayor que el informado por CAME para julio, cuando el rubro había retrocedido 0,7% interanual. En ese mes utilizaba el 57,4% de su capacidad. La comparación muestra una baja interanual más intensa en agosto, con un nivel de utilización prácticamente similar al de julio.
Menos ventas y más presión sobre el capital de trabajo
El problema de demanda siguió presente en septiembre. El informe de ventas minoristas de CAME registró una caída real del 3,1% interanual en alimentos y bebidas, mientras el conjunto del comercio pyme mostró una mejora de apenas 0,3%. El resultado alimentario quedó entre las dos bajas de los siete rubros relevados.
Los comercios describieron compras fragmentadas, reposiciones indispensables y reemplazo por segundas marcas o líneas económicas. También señalaron el papel de las promociones y las cuotas cortas para concretar operaciones. Esa conducta de compra ofrece un contexto de demanda débil para los fabricantes que abastecen el circuito minorista.
En una industria que compra materias primas y envases antes de cobrar sus ventas, el financiamiento cubre el tiempo entre ambas operaciones. El capital de trabajo sostiene compras, elaboración, conservación y despacho mientras se espera el cobro. Una reducción de las ventas afecta la circulación de ese dinero, aun cuando las máquinas continúen disponibles para producir.
El cruce de indicadores describe dos presiones sobre las pymes alimenticias: menor volumen de producción y retroceso de ventas en el comercio del sector. El mapa agrega las dificultades de pago de industrias de consumo y comercios. No identifica a los mismos establecimientos en las tres mediciones, pero sitúa el problema financiero dentro de una cadena con demanda debilitada.
Refinanciar no aseguró una recuperación sostenida
El seguimiento de deudores refinanciados agrega una señal sobre la persistencia de las dificultades. Entre las pymes que refinanciaron, el informe original registra un 16,3% que mejoró su situación, un 41,4% que permaneció igual y un 42,3% que volvió a caer en mora. Entre abril y agosto de 2026, la cantidad de deudores refinanciados aumentó 62,9% y el monto refinanciado, 91,3%.
La distribución no significa que todas las empresas que permanecen en igual situación hayan incumplido otra vez. El propio trabajo advierte que la clasificación crediticia puede requerir varios pagos consecutivos antes de mejorar. La permanencia en una categoría y una nueva caída en mora son resultados diferentes, que el seguimiento presenta por separado.
El Banco Central explica que la Central de Deudores incluye financiaciones normales y atrasadas. Estar registrado no equivale a ser moroso. Considerando exclusivamente los días de atraso, la situación 3 corresponde a más de 90 y hasta 180 días; la 4, a más de 180 días y hasta un año; y la 5, a más de un año.
El mapa suma las situaciones 3, 4 y 5 para calcular la mora. El BCRA aclara, además, que la clasificación no depende únicamente de los días de atraso y que la decisión de conceder una nueva financiación corresponde a cada entidad. De ese modo, una tasa de irregularidad describe el estado registrado de los créditos, pero no equivale a una prohibición automática de volver a financiarse.
La tensión llegó a cheques y garantías
El informe de APYME y el Centro de Estudios para la Ciudad contabiliza en septiembre de 2026 alrededor de 139.400 cheques rechazados, frente a unos 55.900 en enero de 2025. En esa comparación, la cantidad se multiplicó por 2,5. El 99,3% de los rechazos del período analizado se debió a falta de fondos.
La cantidad de emisores únicos con cheques rechazados creció 155,4% entre ambos extremos. El trabajo distingue ese aumento de la cantidad de cheques por emisor: el deterioro se extendió a más personas y empresas. Esa serie incluye universos más amplios que las pymes alimenticias y no permite asignarles una parte determinada de los rechazos.
Las Sociedades de Garantía Recíproca también registraron un aumento de la irregularidad. El mapa informa que las pymes en mora en ese segmento pasaron de 3.322 a 9.904 en dos años, un incremento del 198,1%. En agosto de 2026 había 59.355 pymes con garantías vigentes y el 16,69% de ellas estaba en mora.
En los Fondos de Garantía de Carácter Público, la tasa de mora por monto subió del 4,4% al 8,3% durante el primer semestre de 2026. En ese mismo período, las MiPyMEs en mora pasaron de 1.452 a 3.045: fueron 1.593 más en seis meses.